Публикация от 05.03.2018. Правила и суммы могут измениться.
- Новые критерии и условия для применения упрощенной системы в 2018 году.
Что нового в условиях и критериях для применения УСН в 2018 году?
УУпрощенная система налогообложения (УСН) давно пользуется повышенным вниманием среди организаций малого, среднего бизнеса и индивидуальных предпринимателей в Республике Беларусь. Основные причины такого внимания и ее использования- упрощенный учет и облегченная налоговая нагрузка.
Индивидуальные предприниматели или организации могут перейти на упрощенную систему налогообложения, если если одновременно отвечают следующим основным требованиям:
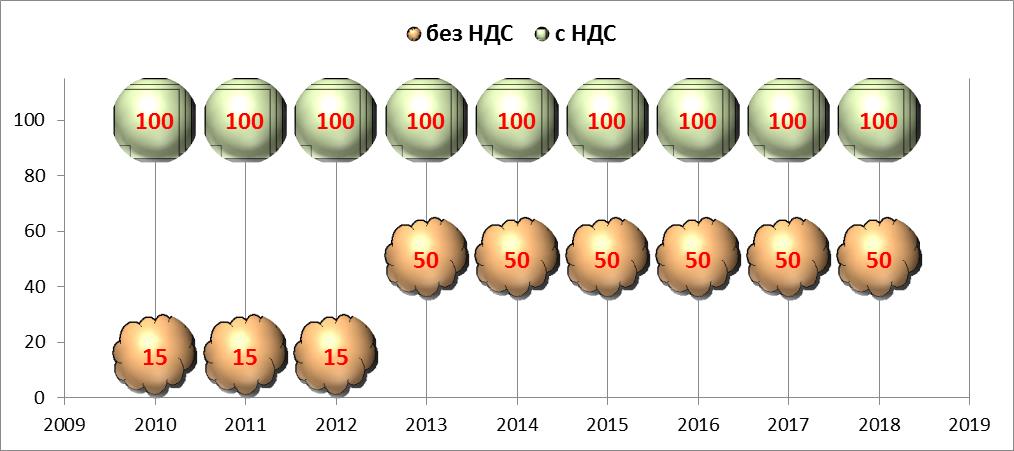
Во-первых, по численности работающих на предприятии. Численность работников в среднем за период с начала года по отчетный период включительно не должна быть более 50 для организаций, работающих без НДС и не более 100 работников уплачивающих НДС.
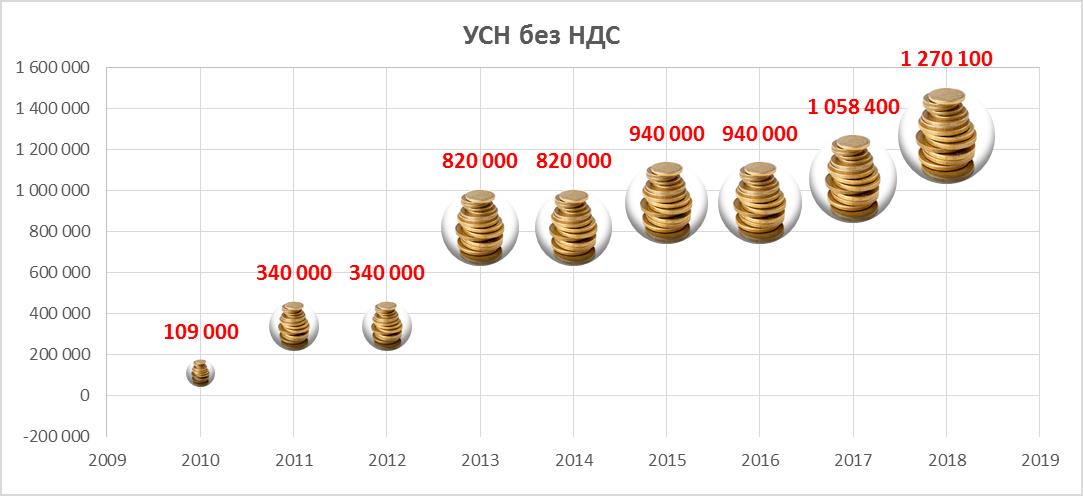
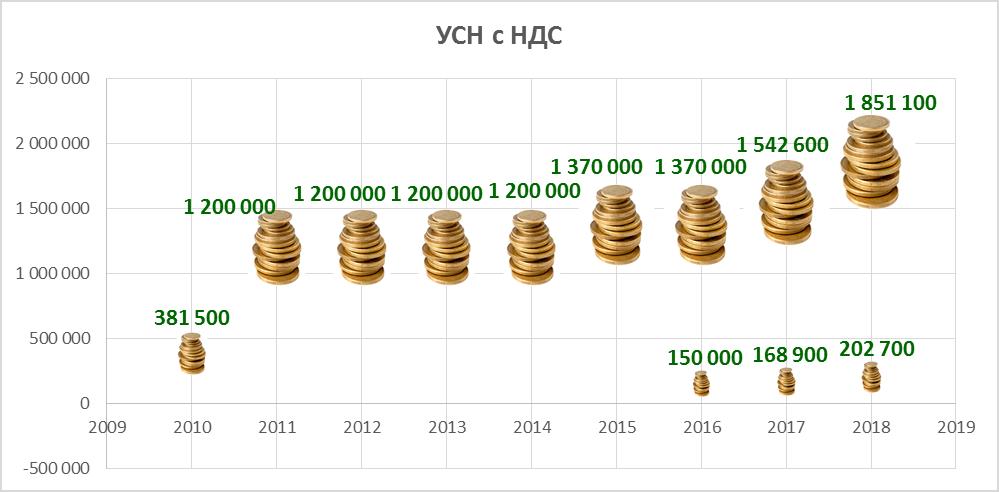
Во вторых, по валовой выручке. Критерий ежегодно пересматривается и для возможности сравнения с предыдущими периодами, данный показатель на приводимых ниже диаграммах пересчитан в новые денежные единицы.
1.) для индивидуальных предпринимателей и предприятий, осуществляющих деятельность без уплаты НДС:
не более 1 270 00 рублей в 2018 году
2.) для предприятий, осуществляющих деятельность с уплатой НДС:
не более 1 851 600 рублей для организаций и
202 700 для индивидуальных предпринимателей в 2018 году.
В третьих, по виду деятельности и доле участия других компаний. Не смогут применять упрощенную систему налогообложения:
| Организации | ИП, иные юридические лица |
|
|
|
|
|
|
|
|
|
|
|
|
|
Желающих стать плательщиками налога при УСН условно разделим на две категории:
- Вновь созданные организации и ИП, которые недавно встали на учет в налоговой инспекции. Этой категории будущих предпринимателей важно определиться с объектом налогообложения: «выручка с НДС» или «выручка без НДС» и подать заявление в налоговый орган в течение двадцати рабочих дней со дня государственной регистрации.
- Организации и ИП, которые работают на общем налоговом режиме и хотят перейти на УСН. Этой категории также надо определиться с объектом налогообложения и важно успеть вовремя подать заявление о переходе на УСН — последний квартал финансового года до перехода на упрощенную систему.
Общие условия применения упрощенной системы налогообложения определены в статье 286 Налогового кодекса.
Любые вопросы ведения учета предприятий и индивидуальных предпринимателей по применению УСН (упрощенной системы налогообложения) обсудит с Вами наш эксперт Наталья.
+375 (29) 618-26-67
МЫ — В ЦЕНТРЕ МИНСКА.
ВЫ — В ЦЕНТРЕ ВНИМАНИЯ!